domingo, 20 de outubro de 2013

Como estão as coisas, quase dez anos depois...


Em 2014 terão já se escoado 10 anos desde que se compilaram os dados que deram origem ao livro e a este blog.

Revendo o capítulo sobre a repercussão da crise energética no sistema financeiro internacional, pode-se ler:

“... um castelo de cartas erigido ao longo de 60 anos, que ruirá em meio a uma explosão inflacionária no momento em que haja a menor incerteza de que os valores que representam poderão ser resgatados”....

  “...não é necessário que a extração anual do petróleo decline, basta que cresça pouco ou se estabilize por alguns anos, digamos, no entorno dos 90 milhões de barris por dia, para sinalizar que a economia baseada no petróleo entrou na fase final, com devastadoras implicações para a suposição de crescimento continuo -- que sustenta um sistema financeiro baseado na confiança de que a expansão de amanhã proporcionará os resultados necessários ao pagamento do endividamento de hoje.”

Ora, nos últimos 10 anos a produção de petróleo cru teve um crescimento pífio de apenas 0,65% a.a.,  e a produção global incluindo  os  “demais líquidos” – gás liquefeito, combustíveis sintéticos, etanol, biodiesel, etc. – atingiu finalmente os 90 milhões de barris em maio de 2013,  graças ao aumento da produção americana pela tecnologia de “fracking”.

Em 2004 as tabelas da EIA (Energy Information Administration) dos Estados Unidos projetavam um aumento continuado de produção da ordem de 3% ao ano, isto é,  2,5 milhões de barris/dia a mais, cada ano, para manter o crescimento normal da economia. 

Nesse ritmo, em junho de 2013 a produção global diária de petróleo cru deveria ter chegado sozinha aos 95 milhões de barris,  quase 20 milhões a mais por dia do que a atual produção de 76 milhões.

Do modo como se deram as coisas, o déficit total de  “líquidos energéticos” – com relação ao “necessário“ esperado – fica na ordem dos 16 milhões de barris por dia, que hoje impede a injeção na economia mundial de uma quantidade de capital real (ouro negro energético) equivalente a 584 bilhões de dólares por ano, computados a US$ 100 por barril, totalizando algo da ordem dos 2,8 trilhões de dólares desde 2004.  

Não por outra razão, com esse quadro instalado a partir de 2005 e os preços do petróleo mantidos nas alturas, a  crise financeira internacional estourou três anos depois no elo mais fraco da corrente -- os papéis imobiliários e produtos "derivativos".
Na tentativa de preservar o sistema e manter as economias em expansão os Bancos Centrais mundiais desde então vem emitindo moeda através de mecanismos diversos, principalmente o Federal Reserve – o Banco Central americano responsável pela moeda de reserva internacional – que se encontra na quarta etapa do mecanismo de socorro chamado “Quantitative Easing”.
O Fed (Federal Reserve), que imediatamente antes da crise  apresentava em seus balanços menos que US$ 800 bilhões em Letras do Tesouro, começou comprando dos bancos US$ 600 bilhões de ações e outros papeis  --  em novembro de 2008.   Em março de 2009 já tinha adquirido US$ 1,75 trilhão em débitos, letras do tesouro e outros papéis, passando dos US$ 2 trilhões em 2010.
 Uma segunda rodada de “Quantitative Easing” (QE2) iniciou-se em março de 2011 (mais US$ 600 bilhões) e em setembro de 2012 foi anunciada uma terceira e ilimitada rodada (QE3), um programa de compras de US$ 40 bilhões por mês, aumentada três meses depois para US$ 85 bilhões.  Em junho do corrente ano foi anunciado que em setembro as compras mensais cairiam para US$ 65 bilhões  e que o programa terminaria gradualmente em 2014.
Com a queda  do mercado de ações que seguiu-se à declaração, em 18 de setembro o Fed  decidiu manter o programa de compras, sem prazo de término definido.
Ocorre que todas essas aquisições são feitas às custas do Tesouro, e implicam num agravamento do endividamento do Governo Federal que já é, interna e externamente, insustentável, com uma carga de obrigações que vai do financiamento dos programas de governo à cobertura da balança comercial deficitária, e à sustentação de uma gigantesca máquina de guerra espalhada por todos os continentes.
Como o governo americano gasta muito mais do que arrecada, para funcionar ele necessita aumentar continuamente seu endividamento interno e externo através de emissão de Letras do Tesouro e outros mecanismos financeiros, o que implica na necessidade periódica de obter do Congresso a elevação do teto de endividamento autorizado.
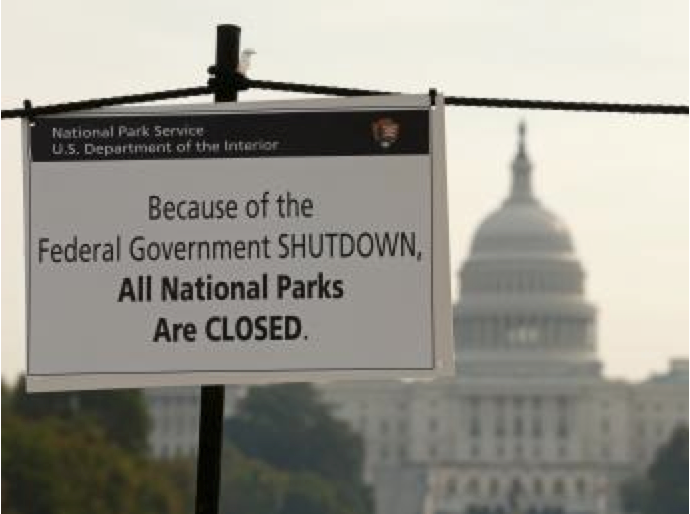

A falta de aprovação de um orçamento federal pelo Congresso e a aproximação da data limite para a elevação desse teto – passada a qual não haveriam recursos disponíveis nem para o pagamento das obrigações internacionais – levaram o governo fechar agencias estatais e chegar à beira de uma inimaginável situação, evitada no dia 17 de outubro horas antes do fim do prazo, por um acordo que empurrou o problema para o início do próximo ano.
Pode-se ter a certeza de que essa crise fui um daqueles "Beijos da Morte",  aceleradores da história.


Brezhniev / Honecker, 1979:  O Beijo da Morte


Durante meses o mundo acompanhou ao vivo o espetáculo patético de paralisia política que espunha uma realidade que era já muito clara, mas da qual se temia falar,  um processo inelutável de bancarrota que culminará  fatalmente com a mudança do padrão monetário para um Dólar-novo – trocado pelo velho a uma taxa arbitrada pelo governo americano – e com a reconstrução total do sistema financeiro internacional.  
O impasse público teve o mérito de desatar línguas e fazer com que se comece a reconhecer que o ”rei está nu“, como ocorreu dia 2 de outubro com a inesperada declaração de um conceituado jornal inglês (Financial Times), de que o sistema financeiro baseado no Dolar tinha se tornado inerentemente instável.
No  próprio dia 17 de outubro a chinesa Dagong - Global Credit Rating, uma das poucas importantes agências avaliadoras de crédito sediadas fora da América, atribuiu aos  Estados Unidos uma classificação negativa.
Pena que as nossas autoridades financeiras não façam como as da China, que estão emprestando dólares às suas empresas para gastá-los no Brasil, e no resto do mundo, com a maior velocidade que possam fazer.   Além de estarem comprando ouro num ritmo constante de crescimento.

      China comprando Ouro
 Dados apenas de  Hong Kong
Clicar em cima para ampliar  

terça-feira, 9 de julho de 2013

A "Revolução" do Fracking


A tecnologia de injetar produtos quimicos sob pressão ("fracking") para deslocar as camadas profundas de folhelhos betuminosos de modo a liberar gás e óleo difícil de tirar (shale gas/tight oil), é o último e desesperado recurso para continuar a obter energia fóssil cada vez mais cara -- em termos de quantidade de energia investida por barril de energia obtida.


Pior do que tudo é o desastre ecológico irrecuperável pela poluição dos aquíferos -- e a falta de água em grandes quantidades é o próxima gravíssima crise de escassez que vai afligir o planeta dos nossos netos. 

As grandes empresas de petróleo e gás estão conseguindo esconder isso atropelando as autoridades politicas e judiciais do interior americano com o uso de pressão politica e econômica nesse momento de crise mundial, mas o clamor contra o "fracking" vai  aumentando. Vejam o que está acontecendo em fazendas dos  
USA.

http://www.youtube.com/watch?v=VEQMA0zwMM4

Quanto à propalada revolução que permitiria extrair bilhões de barris de shale gas/tight oil,  catapultando os USA de volta a posição de exportador de energia, acredito que os gráficos abaixo (tirados de um recente  e muito equilibrado paper sobre o assunto) desmentem a propaganda otimista de Wall Steet melhor que 10.000 palavras.

O fato é que os campos velhos continuam no mundo todo a perder produção, compensada com grande dificuldade pela produção de óleo e gás "não convencional" --  produção crescentemente mais "cara" em termos de energia consumida para produzir energia.


Vejam a brutal desproporção entre o número de poços novos e o correspondente aumento de produção, tanto de óleo como de gás, nos USA.
                                                                        Clique em cima para ampliar

Desde 2005 quando foi publicado "O crepúsculo do Petróleo"  o número de poços novos cavados por ano nos USA foi multiplicado por 2,5 em troca de um pífio aumento percentual de produção.

A projeção de produção dos USA feita pela EIA (Energy Information Administration, do Depto de Energia) mostrada abaixo (e que considero otimista) mostra que mesmo com uma grande injeção de shale/tight oil a produção chega a  um pico dentro de 6 anos, com o resultado de que em 2040 a produção doméstica americana será pouco mais de 30% do suprimento de óleo dos USA. 


No mundo como um todo, a previsão da IEA (International Energy Agency, da OECD),  é a mostrada na figura abaixo e adiante explicada, direto na lingua de Shakespeare:

"The latest median forecast for world petroleum liquids production of the IEA (termed the “New Policies Scenario”) is illustrated in Figure 22, which projects a decline of nearly two-thirds for all fields producing in 2011.

This projection suggests that overall crude oil production will decline slightly over the period to 2035, even with the development of 39.4 mbd of new production capacity from discovered and undiscovered fields (the equivalent of four Saudi Arabias’ worth of new production).

The IEA, in fact, has indicated in its World Energy Outlook 2012 that conventional crude oil is now past peak production and, even with the development of new production equivalent to two-thirds of current  production, will decline slightly through 2035.


segunda-feira, 20 de agosto de 2012

Se duvidas houvessem...


"O Crepúsculo do Petróleo", elaborado em 2003/2004 e publicado em 2005 chamou atenção para o fato de que, se as coisas ocorressem como as curvas previam, a produção  mundial de petróleo cru se estabilizaria dentro dos dois anos seguintes e a economia mundial entraria em crise incontornável por falta de quantidades crescentes de capital -- o verdadeiro capital, proporcionado pela energia do ouro negro --  indispensável para manter em funcionamento um sistema financeiro montado sobre a necessidade de crescimento constante.    

Pois bem: a produção de petróleo cru estabilizou realmente em 2005 e hoje em dia, sete anos depois, continua patinando em 74 milhões de barris diários (as informações que apresentam as caras  tecnologias de  águas profundas, "fracking", e outras,  como solução do problema, não passam de propaganda irresponsável).  

Com a estabilização de 2005, a  crise financeira internacional estourou três anos depois, no elo mais fraco da corrente: os papéis imobiliários e  produtos "derivativos".

Se alguém não se deu conta ainda do brutal impacto dessa falta de crescimento sobre a oferta global de energia, a mera inspeção  das curvas abaixo deveria ser suficiente para acordar o mais teimoso dos céticos.   

O gráfico da EIA (Energy Information Administration) mostra que a defasagem entre o crescimento da produção de óleo cru projetado em 2005 e a produção realmente alcançada em 2010 já era da ordem de 12 milhões de barris por dia, chegando hoje aos 16 milhões de barris diários, pois a produção continua hoje abaixo dos 74 milhões.  

Se olharmos os dados da produção total de "liquidos" energéticos, fornecidos pela BP (British Petroleum), isto é, petróleo cru MAIS derivados do gás de petróleo MAIS areias betuminosas, MAIS "fracking technology", MAIS combustíveis sintéticos MAIS etanol, biodiesel, etc, etc. a defasagem permanece exatamente a mesma, 12 milhões de barris em 2010, e também algo em torno dos 16 milhões de barris na data presente.

Se cada milhão de barris a menos significa um déficit de 1736 Gwh (Gigawatts-hora), então 16 milhões de barris a menos por dia somam 16 x 1.736 x 365 = 10.138.240 GWh ao fim de um ano.

Ora, considerando que uma usina atômica do porte da Usina de Angra dos Reis gera em um ano  11.000 Gwh, o presente déficit energético precisaria ser compensado com imediata entrada em operação de 920 usinas iguais a de Angra dos Reis.

Um extraordinário golpe na economia mundial, que só tende a crescer exponencialmente no momento em que a produção deixe de estar meramente estabilizada, para decair no mesmo ritmo decrescente da produção dos  velhos campos, espalhados por todo o planeta.

quarta-feira, 16 de fevereiro de 2011

Projeção da queda próxima de produção na Arábia Saudita.


(Clicar na imagem para ampliar)


Para esclarecer o modo como está ocorrendo a queda de produção nos campos que vem sustentando a oferta mundial de petróleo, reproduzimos acima uma projeção feita há alguns anos para a produção de C + C + LNG (Óleo Crú + Condensado + Liquidos do Gás Natural) na Arábia Saudita.

É claro que se trata de uma apenas de uma projeção baseada em determinado nível de reservas presumidas (sempre discutíveis) e no modo como a queda ocorreu em outras províncias, mas serve para dar uma idéia do que estamos falando.

Note-se que o campo de Ghawar (mostrado em vermelho), que é o maior e mais importante dos campos Sauditas, já está exigindo a injecção diária da mesma quantidade de água salgada que o petróleo que é dele extraido diáriamente.

Comentário sobre um comentário

Reproduzo um comentário e sua resposta, que dada a relevância achei oportuno publicar diretamente no texto do blog:

From: Jacques Beribos
Date: 15/2/2011 19:21:46
To: Mauro Porto;
Subject: Comentários confiaveis de quem foi chefe da área de Pesquisas do Cenpes sobre "O Crepúsculo do Petróleo Blog"

Prezado Mauro:
....não conhecendo os critérios utilizados no controle mundial d´energia, e sem nunca ter participado de Planejamento estratégico da produção de Petróleo da Petrobrás, solicitei a opinião de um ex-colega, Professor xxxxxxxxx, profissional serio e confiavel que chefiou a área de Pesquisa do Cenpes. A consulta teve como objetivo somar conhecimentos. Assim enviei por e-mail o resumo http://www.ocrepusculodopetroleo.blogspot.com/ obtendo as seguintes ponderações (não sei se poderão ajudar?):

"Prezado Jacques:
Desde que entrei na PETROBRÁS, em janeiro de 1959, que ouço falar que o petróleo vai acabar. Certamente, isso vai acontecer um dia, pois o petróleo é finito. Contudo, o avanço tecnológico da indústria do petróleo tem jogado esse prazo sempre para a frente. Até onde, não sei. ... etc, etc ...
...em outras palavras, acredito que o mundo já está desenvolvendo e desenvolverá muitas outras fontes de energia para substituir o petróleo nos seus diversos usos. O fim do petróleo não se dará de repente. A medida que ele for escasseando, os preços subirão e favorecerão o uso paulatino de outras fontes de energia".


------------------------------------------------------------------
O que posso apenas dizer, caro Jaques, é que essa é a posição dos que não perceberam que a crise econômica (que já começou) não vai ter mais fim, não porque o petróleo vai acabar (teremos petróleo por muitos e muitos anos ainda !) mas porque de agora em diante o petróleo será extraído sempre mais caro e/ou em menor quantidade, já que a introdução de novas jazidas, inclusive as brasileiras, mal estão mais conseguindo compensar a queda de produção dos velhos campos.

Quando ocorrer, o percentual de queda de produção anual vai ser pequeno, algo da ordem de 2%, 3%, 4%, durante os primeiros anos de queda.

Mas veja bem, 2% de 80 milhões de barris por dia são 1,6 milhões de barris por dia, ou seja, 365 x 1,6 = 584 milhões de barris de energia a menos para o mundo no fim de um ano. Sendo cada milhão de barris o mesmo que 1736 Gwh, então 584 milhões de barris correspondem a 584 x 1736 = 1013824, isto é, 1013824 Gigawatts.hora de energia faltante no fim do primeiro ano.

"Bem", disse o seu amigo, "basta substituir esses milhões de barris por fontes alternativas".

Usinas atômicas, por exemplo, do tamanho da usina de Angra dos Reis. Cada usina do tamanho de Angra gera por ano cerca de 11000 Gwh. Então "bastaria" construir 1013824 / 11000 = 92 usinas, para substituir a perda do primeiro ano.

Mas no segundo ano haveria nova queda de 2% (ou mais), portanto, seria necessário construir mais 92 usinas iguais a de Angra, para compensar. E no terceiro ano, a mesma coisa. Mais 92 usinas no quarto ano. E assim por diante. Já deve estar dando para entender que esse caminho é impossível, não chega a lugar nenhum

Esse é que é o verdadeiro problema: uma questão de escala. A colossal quantidade de energia perdida em cada milhão de barris produzido a menos, que não tem como ser substituída a tempo, PORQUE AS PROVIDÊNCIAS DEVERIAM TER SIDO TOMADAS 30 ANOS ATRÁS.


segunda-feira, 14 de fevereiro de 2011

Começa a emergir a Verdade

Pois é...

Bastaria perceber que, à despeito da alta de preços, a produção mundial de óleo cru está virtualmente estabilizada há quase seis anos, para concluir o que a “Folha de São Paulo” publicou dia 10.02.2011:

Documentos do Wikileaks revelaram que desde 2007 o Cônsul Geral dos Estados Unidos em Riad foi informado de que a Arábia Saudita não tem condições de aumentar a produção aos níveis necessários para evitar nova explosão nos preços do petróleo, e que possivelmente em 2012 ficará demonstrado que a produção mundial já terá passado do pico, começando a cair.

De qualquer modo, pode-se ter como certo que nem assim os “economistas oficiais” (governamentais e privados) abandonarão a mística fé de que a economia mundial já está voltando à normalidade, e vai seguir crescendo, indefinidamente, porque Nossa Senhora do Mercado vai fazer um milagre bem à tempo de salvar a situação.

Tenho muito pouca paciência com todos eles.

segunda-feira, 31 de janeiro de 2011

Depois de três anos de crise, de volta à situação de 2008.

Ao final de 2010 pelo quinto ano seguido o pico de produção de petróleo cru, convencional, alcançado em 2005, no entorno dos 73 milhões de barris diários, deixou novamente de ser atingido.

Isso seria  impossível de acontecer em condições normais, já que os produtores privados ou estatais de petróleo tiveram sempre total liberdade para vender seu produto a preços que tem se mantido a enormes alturas, desde 2004, e o mais inescapável resultado da lei da Oferta e Procura é que num mercado de preços crescentes os vendedores só não aumentarão a produção para ampliar sua fatia do mercado, tirando proveito da situação favorável, se não tiverem condições de fazê-lo.

O fato concreto é que a OPEP (Organização dos Países Exportadores de Petróleo), que atualmente responde por 42% do suprimento global, há cinco anos tem mantido a produção estável, no entorno dos 30-31 milhões de barris por dia, enquanto que o resto do mundo tem oscilado a duras penas no entorno dos 58% restantes, lutando contra o declínio dos velhos poços, compensado com grande dificuldade pelas novas perfurações.

O método com que tem sido escondido esse muitíssimo grave problema de estabilização da produção, num platô ondulado que indica a iminência da queda, tem sido introduzir na contabilidade da produção a totalidade “dos líquidos combustíveis”, computando os líquidos do gás natural (LGN), os ganhos de refinaria e os “outros líquidos” (inclusive etanol, bio-diesel e combustíveis sintéticos), o que resulta numa produção que se mostra crescente ao longo dos anos, e que hoje soma cerca de 10 milhões de barris aos 73 milhões de barris de óleo cru, fechando a conta dos pouco mais de 83 milhões de barris que constituem a presente demanda mundial.

Mas isso é uma técnica de desinformação conhecida, onde o fato fundamental é disfarçado numa barragem maior de dados e informações.

Com esse artifício fica escondida a verdade de que LGN, ganhos de refinaria, bio-combustíveis e combustíveis sintéticos não são o mesmo que óleo cru, contendo menos que 70% da energia do mesmo volume de óleo, além do que, não se constituem por si mesmos numa fonte original de energia porque eles mesmo são o resultado de um processo complexo de conversão de energia provinda de outras fontes que não o óleo crú...

Assim, o mundo não está produzindo os 83 ou 84 milhões de barris de óleo necessários para equilibrar seu balanço energético, mas vem oscilando no entorno dos 73 milhões de barris de óleo cru que somados aos menos de 10 milhões de barris equivalentes oriundos dos “outros líquidos”, já estão se tornando insuficientes para atender à demanda, a despeito da crise econômica.

Isso nos traz de volta à situação detonadora da crise de 2008, quando a inexistência de folga entre produção e demanda levou o preço acima dos 100 dólares o barril, refletido nos aumentos de preços que causaram o estouro das bolhas econômico-financeiras do primeiro mundo e distúrbios populares nos subdesenvolvidos.

Pois 2011 mal começou, e já podem ser vistos importantes choques de preços e crises de alimentos em varias partes do globo. Os distúrbios populares de fundo econômico que já ocorreram na Argélia, Tunísia, Moçambique, Bangladesh, Indonésia e agora no Egito, derivam da íntima conexão entre hidrocarbonetos escassos e a produção de alimentos, que pode ser claramente verificada no gráfico abaixo. (Clique na imagem para ampliar)


O índice mundial de preços de alimentos, da FAO (Food and Agriculture Organization, da ONU), calculado em dezembro de 2010 já ultrapassou ligeiramente o pico alcançado em junho de 2008, refletindo os aumentos mundiais de todas as comodities alimentícias.

Quando se fala em escassez de petróleo dificilmente alguém se refere ao mais devastador dos problemas que é a repercussão sobre a produção de alimentos.

A simples inspeção do quadro acima mostra que essa é a QUESTÃO FUNDAMENTAL (Cap.7, pag 67, O Crepúsculo do Petróleo: "É a Comida, Estúpido !"), pairando muito acima da convergência de crises causadas pela muito próxima e inelutável queda na produção mundial de petróleo.